الجريدة | هيئة التحرير
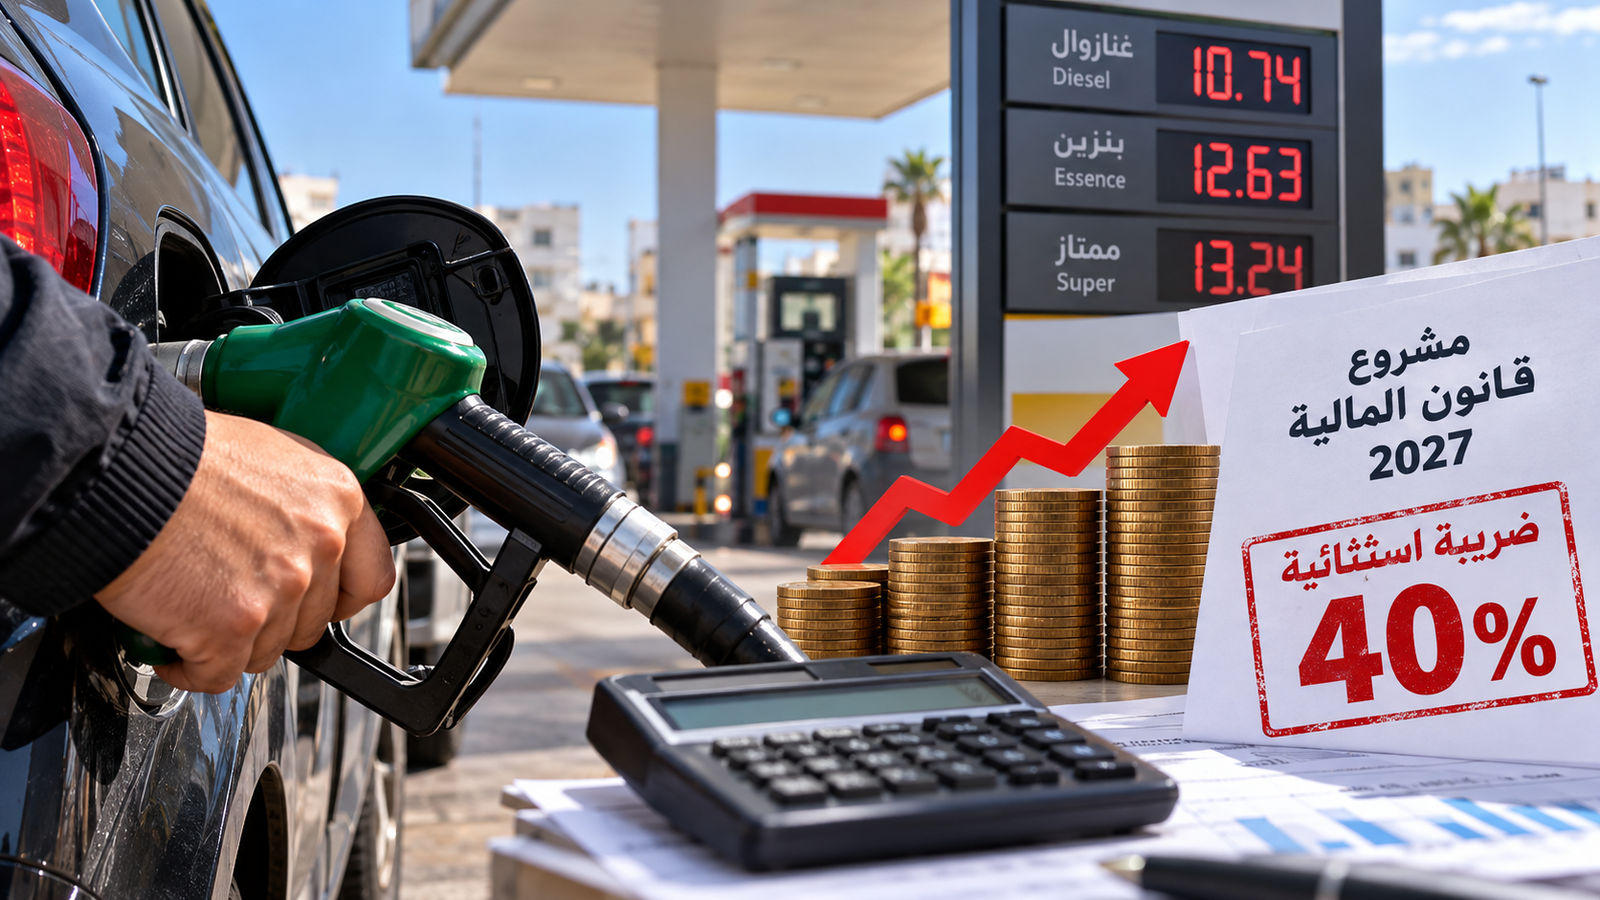
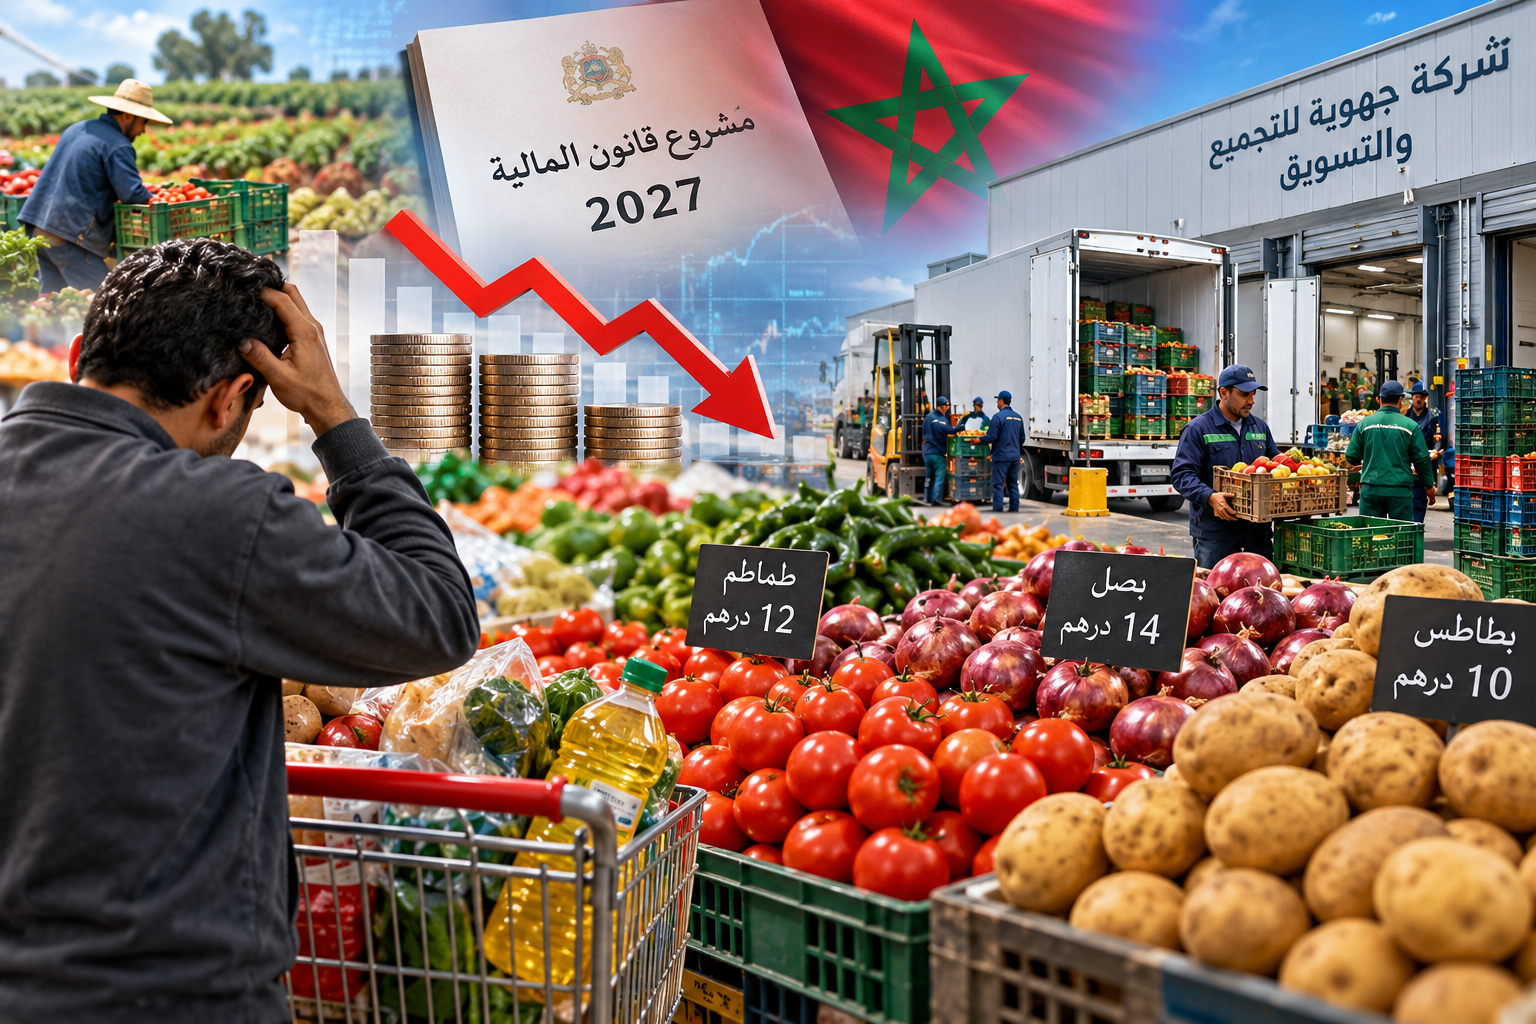
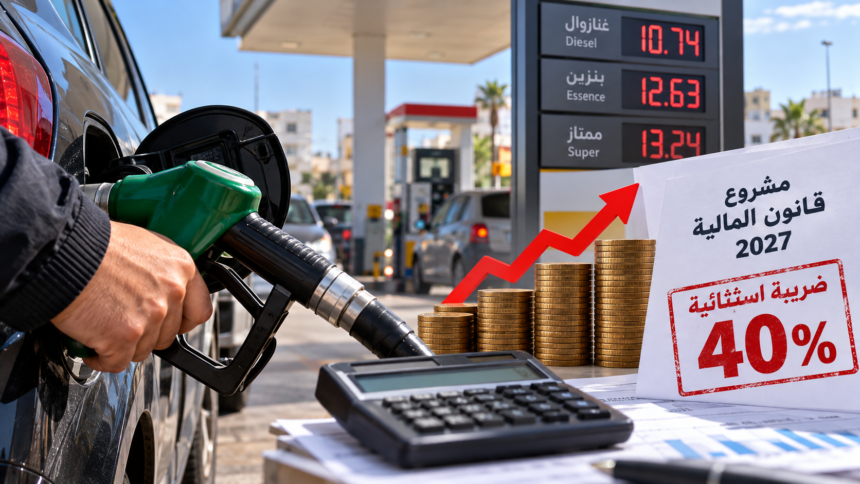
أثار المقترح المتضمن في مشروع قانون المالية لسنة 2027، رقم 60.26، والقاضي بفرض ضريبة استثنائية بنسبة 40 في المائة على أرباح شركات استيراد وتوزيع المواد الهيدروكربونية التي تحقق ربحا صافيا يساوي أو يتجاوز 100 مليون درهم، نقاشا بشأن انعكاساته المحتملة على سوق المحروقات بالمغرب، ومدى تأثيره على القدرة الشرائية للمواطنين.
ويتمحور الجدل حول الكيفية التي ستتعامل بها الشركات المعنية مع هذا العبء الضريبي الإضافي، وما إذا كانت ستتحمله من أرباحها، أم ستسعى إلى نقل جزء من تكلفته إلى المستهلك النهائي عبر مراجعة أسعار البيع. ويثير الاحتمال الثاني مخاوف من ارتفاع جديد في أسعار المحروقات، بما قد ينعكس على تكاليف النقل والإنتاج وأسعار عدد من السلع والخدمات، ويزيد الضغوط على الأسر والقطاعات الاقتصادية.
وفي ظل هذه التخوفات، تبرز مسألة فعالية الرقابة الحكومية على السوق، ومدى قدرة السلطات المختصة على الحيلولة دون استغلال الضريبة المرتقبة لتبرير زيادات غير مبررة في الأسعار. كما تتجه الأنظار إلى دور مجلس المنافسة في تتبع سلوك الشركات المعنية، ورصد أي ممارسات من شأنها الإضرار بالمنافسة أو تحميل المستهلكين أعباء إضافية لا تستند إلى مبررات اقتصادية واضحة.
ومن المنتظر أن يشكل هذا المقتضى موضوع نقاش خلال المسار التشريعي لمشروع قانون المالية لسنة 2027 داخل البرلمان، في ظل التحدي المتمثل في تحقيق التوازن بين تعزيز موارد خزينة الدولة من جهة، والحفاظ على استقرار السوق وحماية القدرة الشرائية للمغاربة من جهة أخرى.
ويبقى الرهان الأساسي مرتبطا بمدى قدرة الحكومة على مواكبة تطبيق هذا الإجراء بآليات فعالة للمراقبة والتتبع، بما يضمن تحقيق أهدافه الجبائية دون أن يتحول إلى عامل إضافي للضغط على أسعار المحروقات وتكاليف المعيشة.